ishizukalaw のすべての投稿

改正相続法15 配偶者居住権2

今回は、配偶者居住権2です。

前回は、配偶者居住権の成立要件と対抗要件について説明しました。

今回は、配偶者居住権の権利の内容についてご説明します。


Q1 私は遺産分割協議により亡くなった夫の建物について配偶者居住権を有することになりました。そのあとに、自分で住む家を借りたので、もう夫の建物に住む必要がなくなりました。配偶者居住権を友人に譲ってもいいでしょうか。

A1 配偶者居住権を譲渡することはできませんので、ご友人に譲渡することはできません。

配偶者居住権は、当該配偶者に一身専属的に帰属する権利ですので、これを第三者に譲渡することはできません(第1032条第2項)。


Q2 Q1の例で、配偶者居住権を友人に譲渡しないにしても、私の一存で夫の住んでいた建物に友人を住まわせることはできませんか。

A2 旦那さんの建物の所有者の承諾を得なければ、ご友人を住まわせることはできません。


配偶者は、居住建物の所有者の承諾を得なければ、第三者に居住建物の使用又は収益をさせることはできないので、 配偶者の一存で第三者に居住建物の使用を認めることはできません。

もっとも、配偶者以外の第三者が居住することが一切できないわけではありません。あくまでも、配偶者の家族や家事使用人と同居することは当然に予定されているため、たとえば配偶者の妹を住まわせる場合には、居住建物の所有者の承諾はいらないと思われます。


Q3 夫が亡くなり、夫の建物については息子が相続をし、私が配偶者居住権を取得することになりました。夫の建物も古くなり、雨漏りがするため屋根の一部を補修する必要があります。私の一存で屋根を補修してもいいのでしょうか。

A3 どちらが補修するのかについては、まず配偶者が補修することができ(第1033条第1項)、居住建物の所有者は配偶者が相当の期間内に必要な修繕をしないときに修繕をすることができる(同条第2項)とされていますので、屋根の一部の補修は配偶者であるあなたの一存で補修しても構いません。もっとも、補修が必要な事態(雨漏り)になっていることを居住建物の所有者に伝える必要があります。


居住建物の修繕について最も利害関係を有しているのは配偶者であることから、第一次的には配偶者に修繕をさせることにし、居住建物の所有者には、配偶者が修繕をしない場合に限り、修繕権が与えられています。

修繕が必要な場合に、居住建物について権利を主張する者(居住建物の所有者等)に、修繕が必要であることを伝えなければならないとされているのは、実際に居住建物に住んでいない所有者に修繕の機会を付与するためです。

なお、配偶者居住権を有する配偶者は居住建物の修繕権は有していますが、居住建物を増改築(建て増し、建て替え、移築、大規模なリフォームなど)をする場合には、居住建物の所有者の承諾を得なければなりません(第1032条第3項)。増改築と修繕の違いについては、微妙なケースがありますので注意が必要です。


Q4 Q3の例で、屋根の補修をした場合、屋根の補修代は私と息子のどちらが負担するべきなのでしょうか。

A4 配偶者は居住建物について、通常の必要費を負担することになります(第1033条第1項)。屋根の一部の補修代は通常の必要費といえると思いますので、配偶者であるあなたが負担をするべきでしょう。

配偶者は、ただで物を借りている使用借主と同様の立場にあると考えられていることから、居住建物についての通常の必要費は配偶者が負担するべきとされています。

屋根の一部の補修代は、居住建物のの保存に必要な修繕費ですので、通常の必要費にあたると考えられるため、屋根の一部の補修代は配偶者が負担するべき、ということになります。


Q5 Q3の例で、居住建物にかかる固定資産税は、私と息子のどちらが支払うべきなのでしょうか。

A5 居住建物の固定資産税の納税義務者は息子さんですが、固定資産税の負担を負うのは配偶者であるあなたということになります。

固定資産税の納税義務者は固定資産の所有者とされている以上、配偶者居住権が設定されているとしても、居住建物の固定資産税の納税義務者は居住建物の所有者です(上記の具定例でいう「息子」)。

しかし、配偶者は通常の必要費を負担するべきとされているところ、この通常の必要費については居住建物やその敷地の固定資産税等が含まれるとされているから、結果として、居住建物の固定資産税は配偶者が負担するべきことになります。

そこで、居住建物の所有者は納税義務者として固定資産税を支払うことになりますが、その固定資産税は配偶者が負担をするべきものなので、固定資産税を支払った後に、配偶者に対して納付した分を支払えと求償することができるとされています。


配偶者居住権についてのその他の説明についてはコチラも参考にしてください。
改正相続法14 配偶者居住権1


改正相続法14 配偶者居住権1

今回は、改正相続法14 配偶者居住権1です。

配偶者居住権は、相続法の改正により新設された制度です。

配偶者居住権とは、被相続人の配偶者が被相続人所有の建物に居住していた場合、被相続人死亡後も同建物の居住するなどの使用収益権を認める制度です。

長年連れ添った夫を亡くした妻が、夫死亡後も住み慣れた家で生活をしたいと考えるのは無理からぬことです。改正前では、妻のその思いを実現するためには、妻が家を相続するか、家を相続した相続人と賃貸借契約を結ばなくてはなりませんでした。

しかし、妻が家を相続すると家は高額なことが多いため、夫のその他の遺産(例えば預貯金)を取得することができず、生活に困ってしまうことになりかねません。また、家を相続した人が必ず賃貸借契約を締結してくれるか定かではありません。

そのため、配偶者居住権という居住建物の使用収益権限という権利を創設することになりました。配偶者居住権は、使用収益権限のみであり処分権限がありませんから、その金銭的評価は低くなるため、配偶者が同権利を取得しても、その他の遺産を取得できる場合が多くなります。


Q1 配偶者居住権が認められるための要件はなんですか。

A1 配偶者居住権の成立要件は、①配偶者が相続開始のときに被相続人所有の建物に居住していたこと、②その建物について配偶者に配偶者居住権を取得させる旨の遺産分割、又は死因贈与がなされたことです。

配偶者居住権が認められるには被相続人が所有した建物であることを要しますから、被相続人が賃貸で借りていた建物については配偶者居住権は成立しません。

また、配偶者が相続開始時に入院をして被相続人が所有していた建物で暮らしていなかったとしても、「居住していた」つまり、生活の本拠地としていたと評価できれば配偶者居住権は成立することができます。


Q2 私と亡くなった夫とは籍はいれていない事実婚でしたが、30年も一緒に暮らしていました。内縁の妻である私も配偶者居住権を取得できますか。

A2 配偶者居住権が認められる「配偶者」とは法律婚における配偶者をいい、内縁の配偶者は含まれませんので、内縁の妻は配偶者居住権を取得することはできません。

内縁の配偶者が含まれない理由としては、内縁の配偶者はそもそも相続権を有しないことや、内縁の配偶者も含まれるとすると、当該人物が内縁の配偶者にあたるか否かをめぐって紛争が複雑化、長期化してしてしまいますが、それではいつまでたっても遺産分割協議が終わらないため望ましくないことが挙げられます。


Q3 亡くなった主人の遺産分割協議の結果、私は配偶者居住権を取得しました。ところが、主人の家を相続した息子が第三者Yに勝手に家を売却してしまいました。私は、Yに配偶者居住権を主張して、主人の家に住み続けることができますか。

A3 配偶者居住権をYに主張するためには、配偶者居住権の設定の登記をしなければなりません(第1031条第2項、第605条)。そのため、Yがご主人の建物の所有権移転登記を取得するまえに、配偶者居住権の設定の登記を取得していれば、ご主人の家に住み続けることができます。

配偶者居住権を第三者に対抗するには配偶者居住権の設定の登記が必要となります。なお、建物の賃借権と異なり、居住建物の引渡しは対抗要件とはなりませんので注意が必要です。


お客様の声を追加しました(6件)

弊事務所では,今後の事務所運営をよりよいものとするために,事件終了時に,依頼者様に任意でアンケートを書いていただいております。

この度も,柏市,松戸市,白井市,取手市等,弊事務所周辺にお住まいのお客様から,弊事務所に宛てて,沢山の声が寄せられております。

相談者の声・解決事例

お客様の声が,これから弊事務所へのご相談やご依頼を考えている方の参考になれば幸いです。

今回掲載したお客様の声は,相続事案が中心となっております。

・相続、遺産分割

・失踪宣告取消し審判

・相続、遺産分割、無名契約

・相続、遺留分侵害額請求

・相続、遺産分割

・不当請求

です。

おかげさまで5周年

本年2月1日を持ちまして,弊事務所もおかげさまで5周年を迎えました。

3周年のときもお伝えしましたように、企業による生存率は5年で15%ということですから、弊事務所も15%内に入ることができたということでしょうか。

3周年から5周年を迎えるまでの間、コロナ禍により私たちの経済生活はずいぶんと不安定なものとなりましたので、5周年を無事迎えられたことにつきましては格別な思いがございます。

これもひとえに、柏市およびその周辺にお住まいの市民の皆様と企業様のご厚意によるものと、感謝に堪えません。


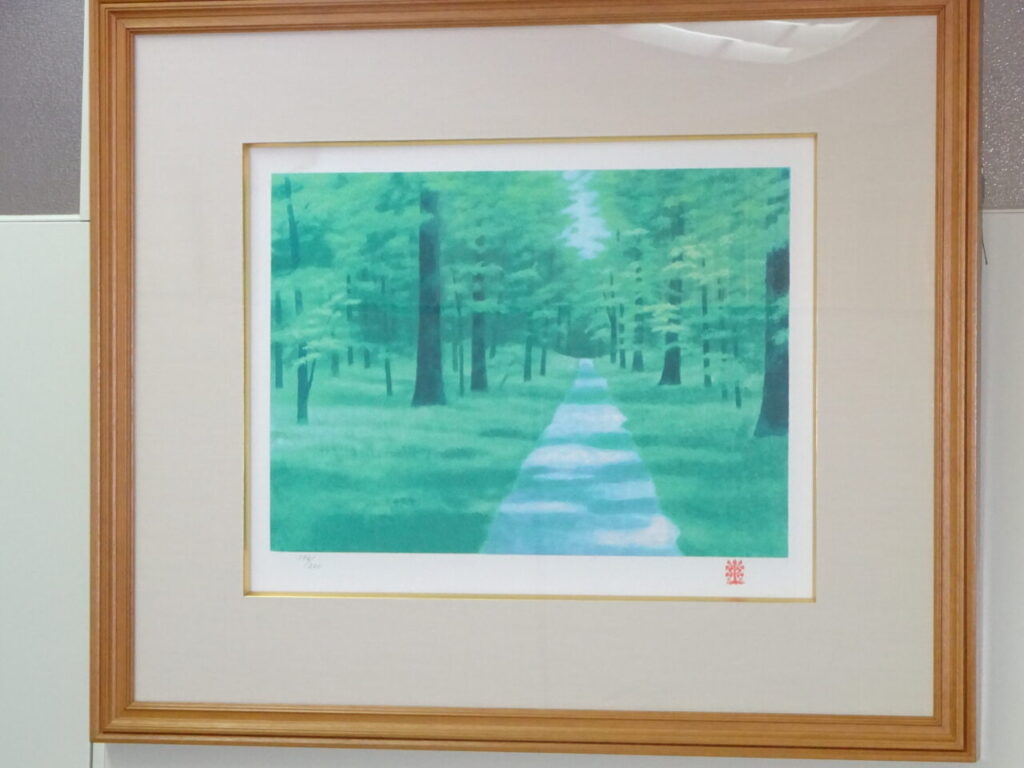
東山魁夷先生の「若葉の径」。

澄んだ空気をゆっくり吸って、新緑を眺めながら木漏れ日の径を歩く、

そんな心穏やかな、幸せしかない空気感といいますかイメージを、絵を眺めることで感じてもらえればと思い、相談室に飾っております。


今後も,柏市およびその周辺にお住まいの市民の皆様と企業様に支えていただきながら,良質な法的サービスを提供することで,地元柏市およびその周辺にお住まいの市民の皆様と企業様に貢献していきたいと思います。

6年目も,石塚総合法律事務所をどうぞ宜しくお願いいたします。